本業の会社に籍を置いたまま、知人の紹介で週末にプロジェクト支援の話が来た。条件は悪くない。ただ、引き受ける前に頭をよぎることがある。本業の労働時間とこの案件の稼働時間を合わせると、週40時間を超えるのではないか。労働基準法に触れる働き方になってしまうのではないか。
業務委託で社外の案件に入る場合、その稼働時間は本業の労働時間と通算されません。ただしこれは「業務委託だから自動的にセーフ」という話ではなく、契約形態と実態の両方が条件を満たしたときに成立する整理です。線引きは、厚生労働省のガイドラインと労働基準法の条文に書かれています。
社外の仕事をすると、本業と労働時間は通算されるのか
本業の会社に雇用されたまま、別の会社にも雇用契約で雇われる場合は、労働時間が通算されます。一方、社外の仕事を業務委託(準委任契約や請負契約)として受ける場合は、労働時間規制そのものが適用されないため、通算という考え方自体が発生しません。
この区別の根拠は労働基準法第38条第1項です。条文は「労働時間は、事業場を異にする場合においても、労働時間に関する規定の適用については通算する」と定めています。ここでいう「労働時間に関する規定」は、労働基準法が雇用契約に基づく労働者を対象にかけている規制です。業務委託契約は労働契約ではなく、受注者が発注者の指揮命令を受けずに成果や役務を提供する契約であるため、労働基準法の労働時間規制がそもそもかかりません。かからない規制は、通算のしようがないということです。
厚生労働省が公表している、本業を持つ人が社外の仕事をする場合の指針となるガイドライン(平成30年1月策定、令和2年9月改定、令和4年7月改定)は、この整理を実務向けにさらに具体化しています。ガイドラインは、本業を持つ人が社外の仕事をする場合の労働時間管理について、雇用契約が重なるケースを主な対象に通算のルールを示す一方で、通算されない働き方も明確に列挙しています。
「週40時間を超えるのでは」という不安が生じるのは、労働基準法第38条第1項が本来、雇用契約が複数重なる状況を想定した規定だからです。同じ人が別々の会社に雇われて働く場合、それぞれの会社が相手の稼働時間を知らないまま指揮命令を続けると、法定労働時間の上限が実質的に骨抜きになります。この事態を防ぐために、事業場をまたいでも労働時間を合算するという建て付けになっています。業務委託は、そもそも発注者の指揮命令下に入らないため、この骨抜き防止の仕組みが働く前提を欠いています。前提を欠いた制度は適用のしようがない、というのがここでの整理です。
ガイドラインが「通算されない」と名指ししている働き方
厚生労働省のガイドラインは、次のいずれかに該当する場合は、その時間は通算されないと明記しています。
まず、労働基準法が適用されない場合です。ガイドラインが挙げる例は、フリーランス、独立、起業、共同経営、アドバイザー、コンサルタント、顧問、理事、監事等となっています。いずれも発注者との関係が雇用契約ではなく、業務委託や役員としての関与にあたる働き方です。
次に、労働基準法は適用されるが労働時間規制が適用されない場合です。こちらは、農業・畜産業・養蚕業・水産業に従事する人、管理監督者・機密事務取扱者、監視・断続的労働者、高度プロフェッショナル制度の対象者が該当します。この区分は雇用契約であっても、業務の性質上、労働時間の規制になじまないと法律上整理されている働き方です。
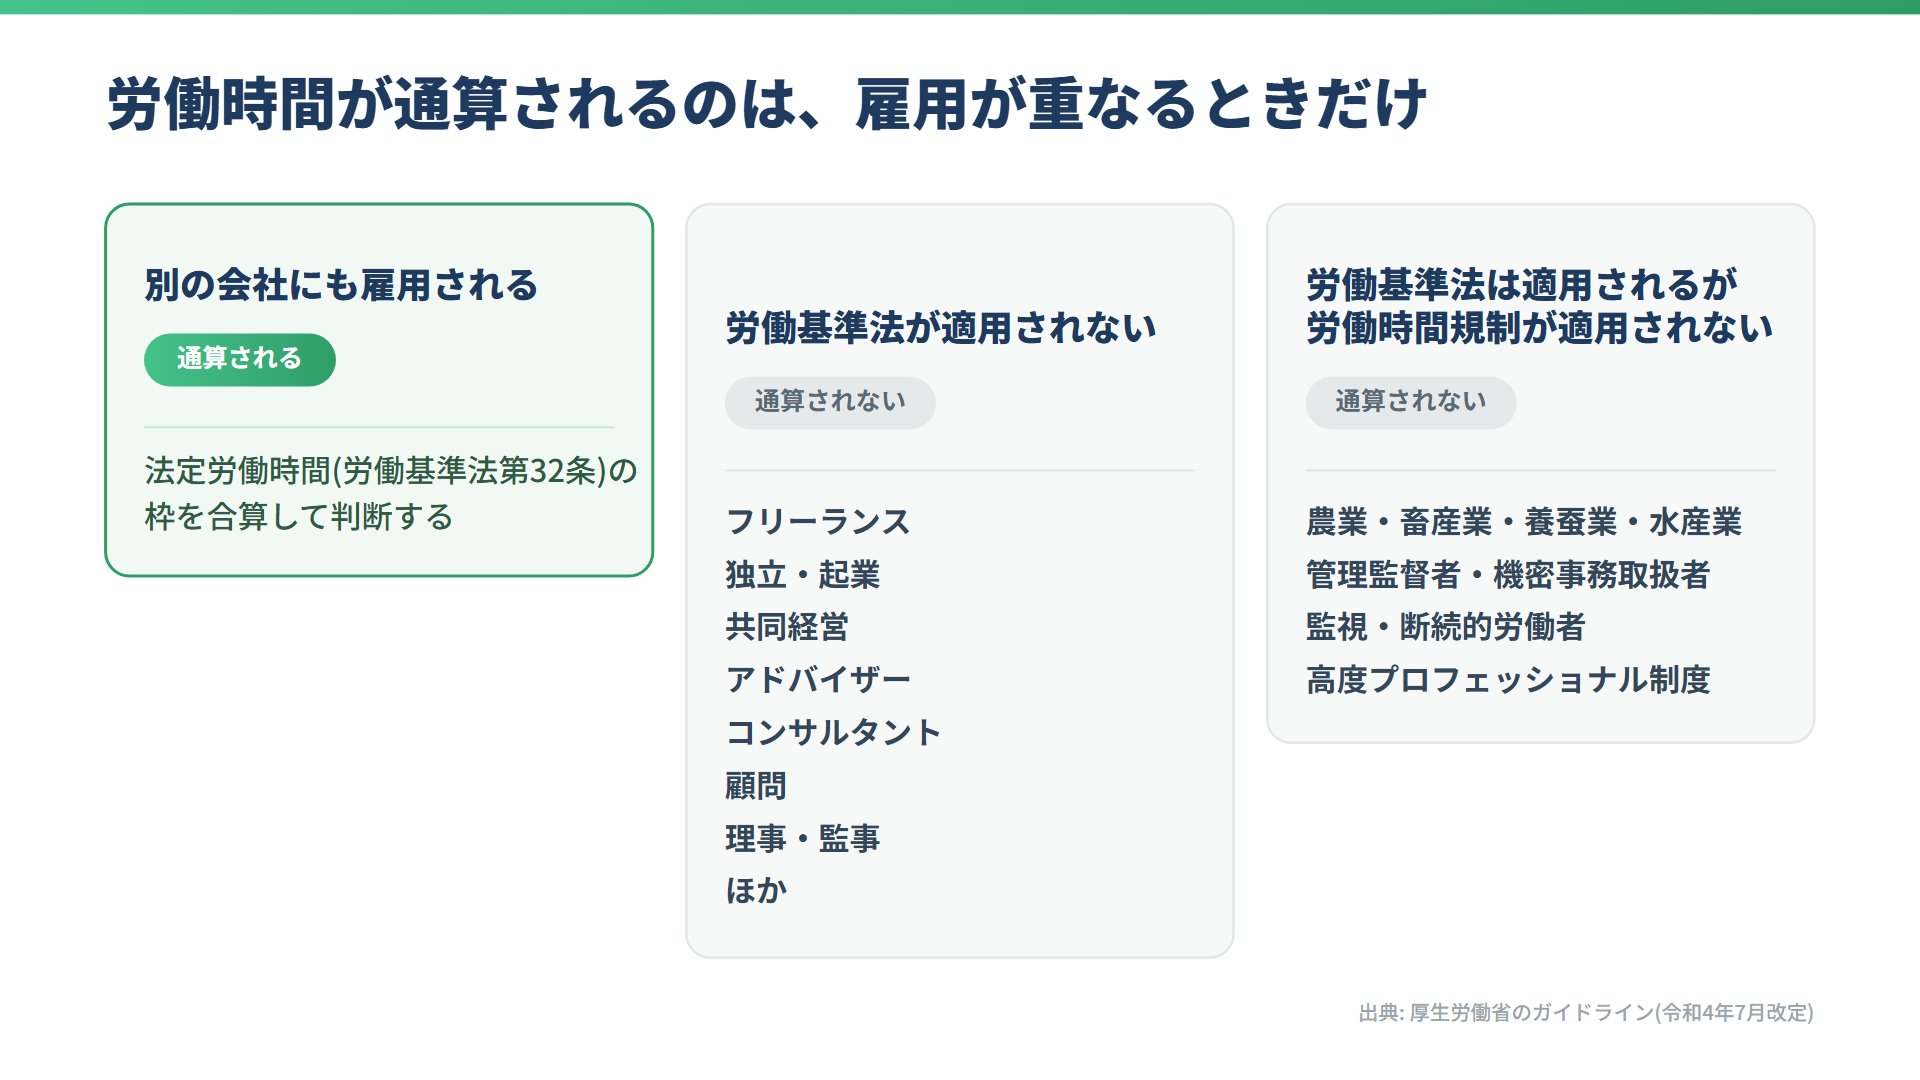
〔図1: 労働時間が通算されるのは、雇用が重なるときだけ〕
事業会社に在籍しながら社外のプロジェクト支援やコンサルティング案件に業務委託で参画するケースは、前者の「労基法が適用されない場合」に該当します。契約の形式が準委任や請負であり、発注者から時間や場所を指揮命令されず、成果や専門的な役務の提供に対して報酬が支払われる関係であれば、その稼働時間は本業の労働時間に加算されません。
通算される規定と、されない規定
もうひとつ押さえておきたいのは、仮に雇用契約が複数重なる場合でも、労働基準法の規定すべてが通算されるわけではないという点です。ガイドラインは、通算される規定と通算されない規定を分けています。
| 規定 | 通算されるか |
|---|---|
| 法定労働時間(労働基準法第32条) | される |
| 36協定の限度時間・特別条項の年間上限(労働基準法第36条) | されない |
| 休憩(労働基準法第34条) | されない |
| 休日(労働基準法第35条) | されない |
| 年次有給休暇(労働基準法第39条) | されない |
通算されるのは、1日8時間・週40時間という法定労働時間の枠組みだけです。36協定に基づく時間外労働の上限、休憩の付与、休日の設定、年次有給休暇の日数計算は、それぞれの事業場ごとに独立して判断されます。36協定が事業場ごとに独立しているのは、36協定そのものが個々の事業場の労使が結ぶ協定だからです。ある事業場の労使が合意した時間外労働の上限を、その労使が関与していない別の事業場に適用することはできません。法定労働時間の合算とは別に、時間外労働の上限はそれぞれの事業場の協定に従って個別に判断されます。
ここまでは雇用契約が重なる場合の話です。業務委託の稼働時間は、この表のどの規定にも乗ってきません。混同しやすい論点なので、契約形態で扱いが変わることだけ押さえておけば十分です。
就業規則で禁止されていたら受けられないのか
労働基準法上の通算の話とは別に、勤務先の就業規則に目を通す必要があります。厚生労働省のガイドラインは企業側に対して、就業規則や労働契約に届出制を定めるなど、社外での就労の有無と内容を確認する仕組みを設けておくことが望ましいとしています。この方針に沿って許可制や届出制を置いている会社では、その規定が業務委託にも及ぶ文言になっているかどうかが、最初に見るべき論点です。
就業規則の条文が「他の会社に雇用されること」を対象にしている場合、業務委託の受任はその条文の射程外になります。一方で「他の業務に従事すること」のように広い書き方をしている場合は、業務委託であっても許可や届出の対象に含まれ得ます。文言を確認せずに始めると、後から社内規定違反を指摘されるリスクが残ります。
厚生労働省のガイドラインは、この論点について裁判例の考え方をこう整理しています。労働者が労働時間以外の時間をどのように利用するかは基本的に労働者の自由であり、企業がそれを制限することが許されるのは、労務提供上の支障がある場合、業務上の秘密が漏洩する場合、競業により自社の利益が害される場合、自社の名誉や信用を損なう行為や信頼関係を破壊する行為がある場合の4つとされています。同じガイドラインは、厚生労働省のモデル就業規則にも「労働者は、勤務時間外において、他の会社等の業務に従事することができる。」という条文が置かれていることに触れています。
社外の案件を受ける立場で実際に問題になりやすいのは、4つのうち3つめの競業です。稼働時間が本業に影響しなくても、本業と同じ市場で同じ課題を扱う案件であれば制限の対象になり得ます。受任前に、発注元と本業の競合関係を確認しておく必要があります。業務上の秘密の扱いも同じで、本業で得た情報を持ち出さない線引きが自分の中でできていなければ、案件の内容によっては受けるべきではありません。
ただしこれは個別の事情で結論が変わる領域であり、就業規則の規定を無視してよいという意味ではありません。受任前に条文を確認し、必要であれば人事や上長に事前相談する対応が、後のトラブルを避ける最短ルートです。
契約を受ける段になったら、業務委託契約書そのものの読み方が次の関門です。競業避止義務の範囲、成果物の権利の帰属、契約解除の条件は、雇用契約とは異なる論点として個別に見る必要があります。フリーランスが契約で絶対に確認すべき5つのポイントにチェックポイントをまとめてあるので、受任前の確認リストとして使えます。
会社に届け出る必要はあるのか
労働基準法は、業務委託で社外の案件に入ること自体を会社に届け出る義務を定めていません。法令上の届出義務が生じるのは、社会保険の手続きなど別の制度に基づく場合です。
ただし、ガイドラインが企業に整備を求めている届出制は、雇用契約が重なる場合だけを対象にした仕組みではありません。ガイドラインは、会社が労働者から確認する事項として、相手先の事業内容や従事する業務内容と並べて、労働時間通算の対象となるか否かの確認を挙げています。通算されるかどうかは、届出を受けた会社が内容を見て判断する事柄です。通算されないから届け出なくてよい、という順序にはなりません。
法令上の義務がないことと、会社に伝えなくてよいことは別です。就業規則で許可制や届出制を定めている会社では、労働基準法上の義務とは独立して、社内規定として届出が求められます。前章で確認した就業規則の文言次第で対応が変わるため、法律上の義務の有無だけで判断せず、社内規定を先に読む必要があります。
契約書が業務委託でも、実態が雇用なら通算される
ここまでの整理は、契約が業務委託の実態を伴っている場合に成り立ちます。契約書の名目が業務委託契約であっても、実際の働き方が発注者の指揮命令下にあり、時間や場所を拘束され、専属性が高い状態であれば、労働基準法上は労働者と判断される可能性があります。労働者と判断されれば、労働時間規制がかかり、本業との通算も問題になります。厚生労働省のガイドラインも、請負であるかのような契約としていても実態は雇用契約だと認められる場合には、就労の実態に応じて労働基準法や労働安全衛生法における使用者責任が問われるとしています。
この判断基準は、厚生労働省の労働基準法研究会報告が示す「使用従属性」という考え方に基づいています。使用者の指揮監督下で労務を提供しているか、労務の対償として報酬が支払われているかという二つの基準を軸に、業務の依頼に対する諾否の自由の有無、業務遂行上の指揮監督の有無、勤務場所や時間の拘束性、報酬の性格などを総合的に見て判断されます。厚生労働省労働基準局が公表している労働者性判断に係る参考資料集でも、この総合判断の枠組みが具体的な考慮要素とともに示されています。
業務委託として案件を受ける側にとって、この論点は形式だけでなく実態の設計に関わります。稼働時間や作業場所を発注者から一方的に指定される、日次の業務報告を細かく求められる、他の発注者からの仕事を実質的に禁止されるといった条件が重なるほど、労働者性が高いと判断されるリスクが上がります。契約書に業務委託と書いてあることは、実態を保証しません。
労働基準法研究会報告が示す考慮要素を具体的に見ると、業務の依頼を断る自由があるか、業務の進め方について発注者から具体的な指揮命令を受けているか、勤務場所や勤務時間が拘束されているか、他社の業務を並行して受けることが制限されているか、報酬が時間単価に近い形で計算されているか、といった点が並びます。
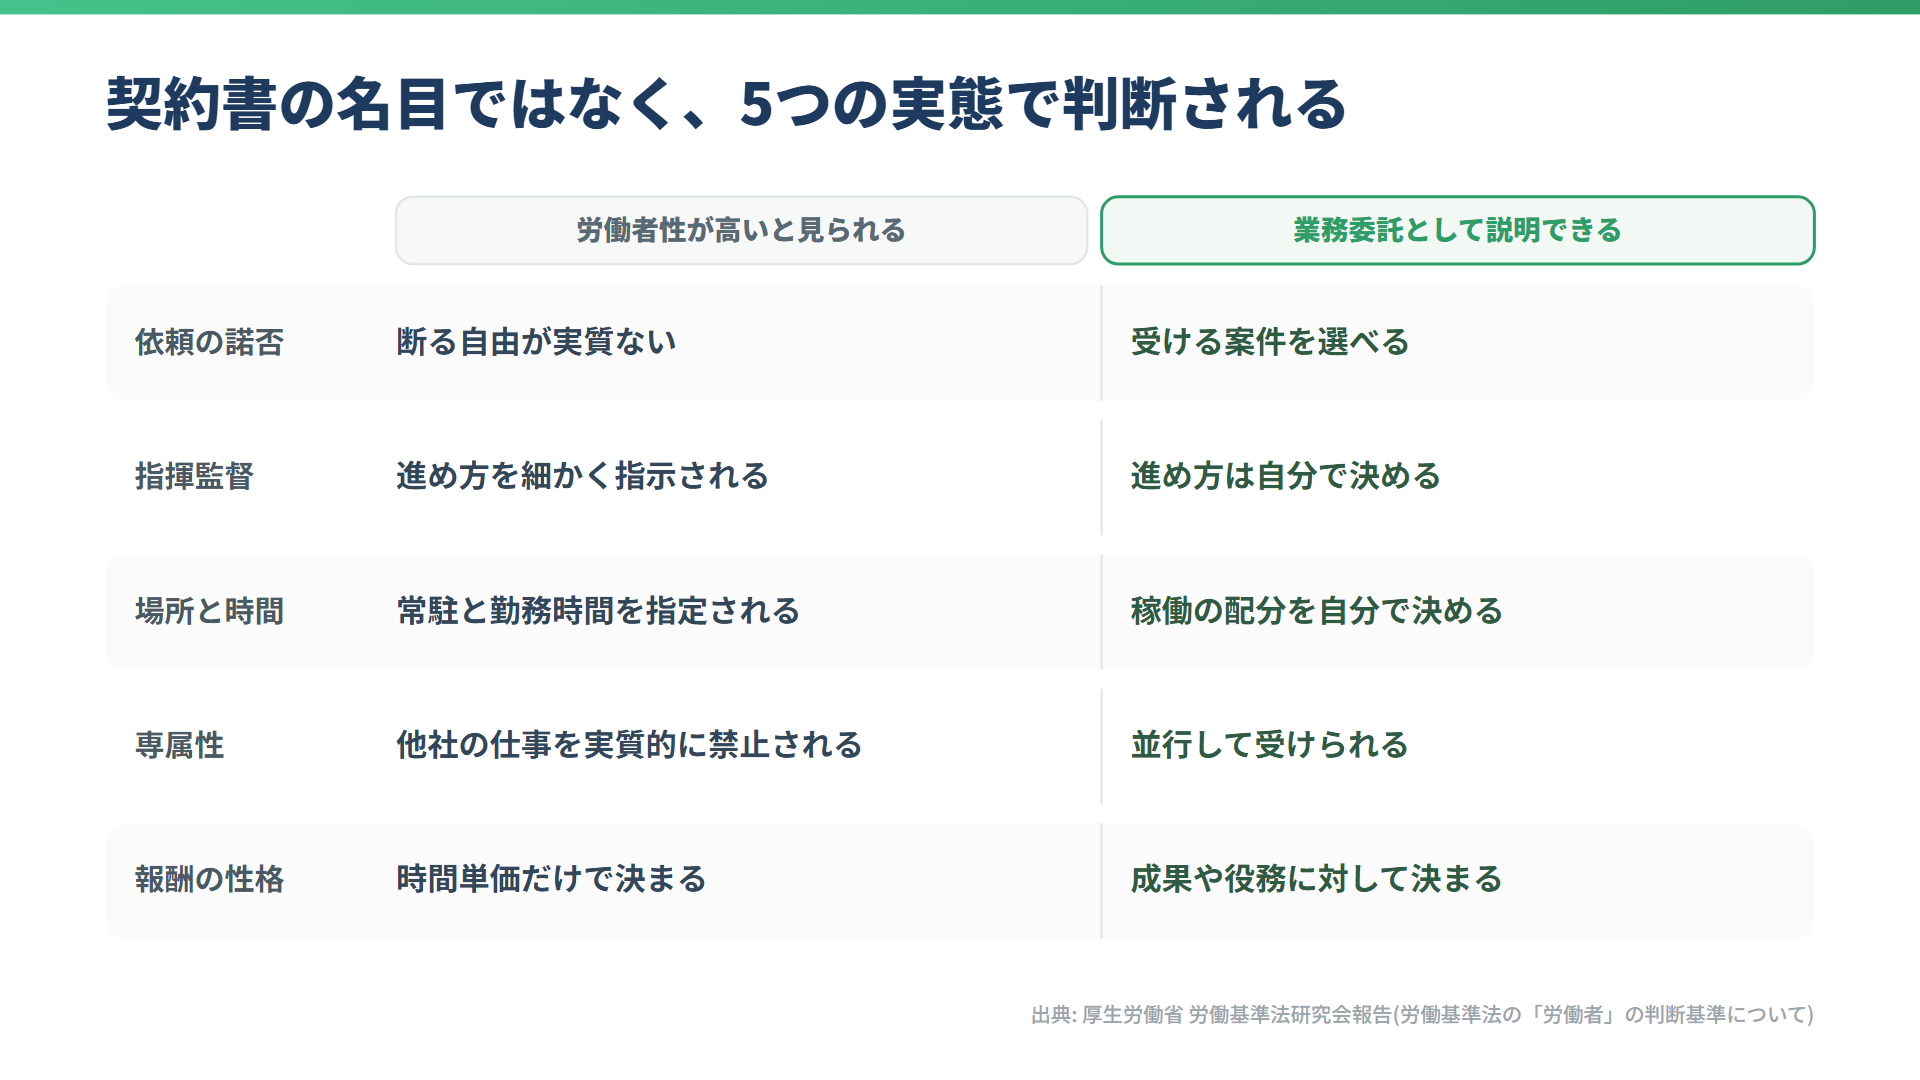
〔図2: 契約書の名目ではなく、5つの実態で判断される〕
単価が時給換算だけで決まっている契約や、発注者の就業時間に合わせた常駐が求められる契約は、契約書の名目が業務委託であっても、労働者性の判断では不利に働きます。案件を選ぶ段階でこれらの条件がどこまで含まれているかを見ておくと、後から労働時間の扱いを問われたときに説明ができます。
この裁量の有無は、単価や稼働条件を決める場面でも材料になります。PMOの単価交渉|3年据え置きから上げる進め方で、業務委託ならではの交渉の組み立て方を扱っています。
社会保険と税は、雇用か業務委託かで扱いが変わる
労働時間の通算とは別に、社会保険と税の手続きも契約形態によって変わります。ここを混同すると、必要な届出を見落とします。
社会保険については、複数の適用事業所で同時に雇用される場合、日本年金機構への届出が必要です。健康保険・厚生年金保険の被保険者が二以上の事業所に勤務することになったときは、事実発生から10日以内に、選択する事業所の管轄年金事務所または事務センターへ二以上事業所勤務届を提出します。この手続きは雇用契約に基づく複数勤務を前提にした制度であり、業務委託で社外の案件に入る場合はこの届出の対象になりません。健康保険法第3条第5項が「報酬」を、賃金・給料・手当など名称を問わず労働者が労働の対償として受けるすべてのものと定義しているためです。発注者と雇用関係にない業務委託の報酬は、この定義に当てはまらず、保険料の算定基礎に入りません。
税については、契約形態にかかわらず確認が必要になります。国税庁の案内によると、給与を1か所から受けている給与所得者は、給与所得および退職所得以外の所得の合計額が20万円を超える場合に確定申告が必要です。業務委託の報酬は給与所得ではありません。国税庁は事業所得を事業を営んでいる人がその事業から生ずる所得と説明し、雑所得を他のどの所得にも当たらない所得と定義していて、業務委託の報酬は通常このどちらかに区分されます。年間の受取額から必要経費を差し引いた所得が20万円を超えれば、本業の年末調整とは別に確定申告の対象になります。
20万円以下の場合に不要になるのは、所得税の確定申告です。地方税法第317条の2第1項は、給与の支払を受けている人のうち給与所得以外の所得がなかった人を市町村民税の申告義務から外しています。裏を返せば、給与以外の所得があるときは原則として市区町村への申告が必要です。所得税の申告が不要でも住民税の申告まで不要とは限らない、ということです。
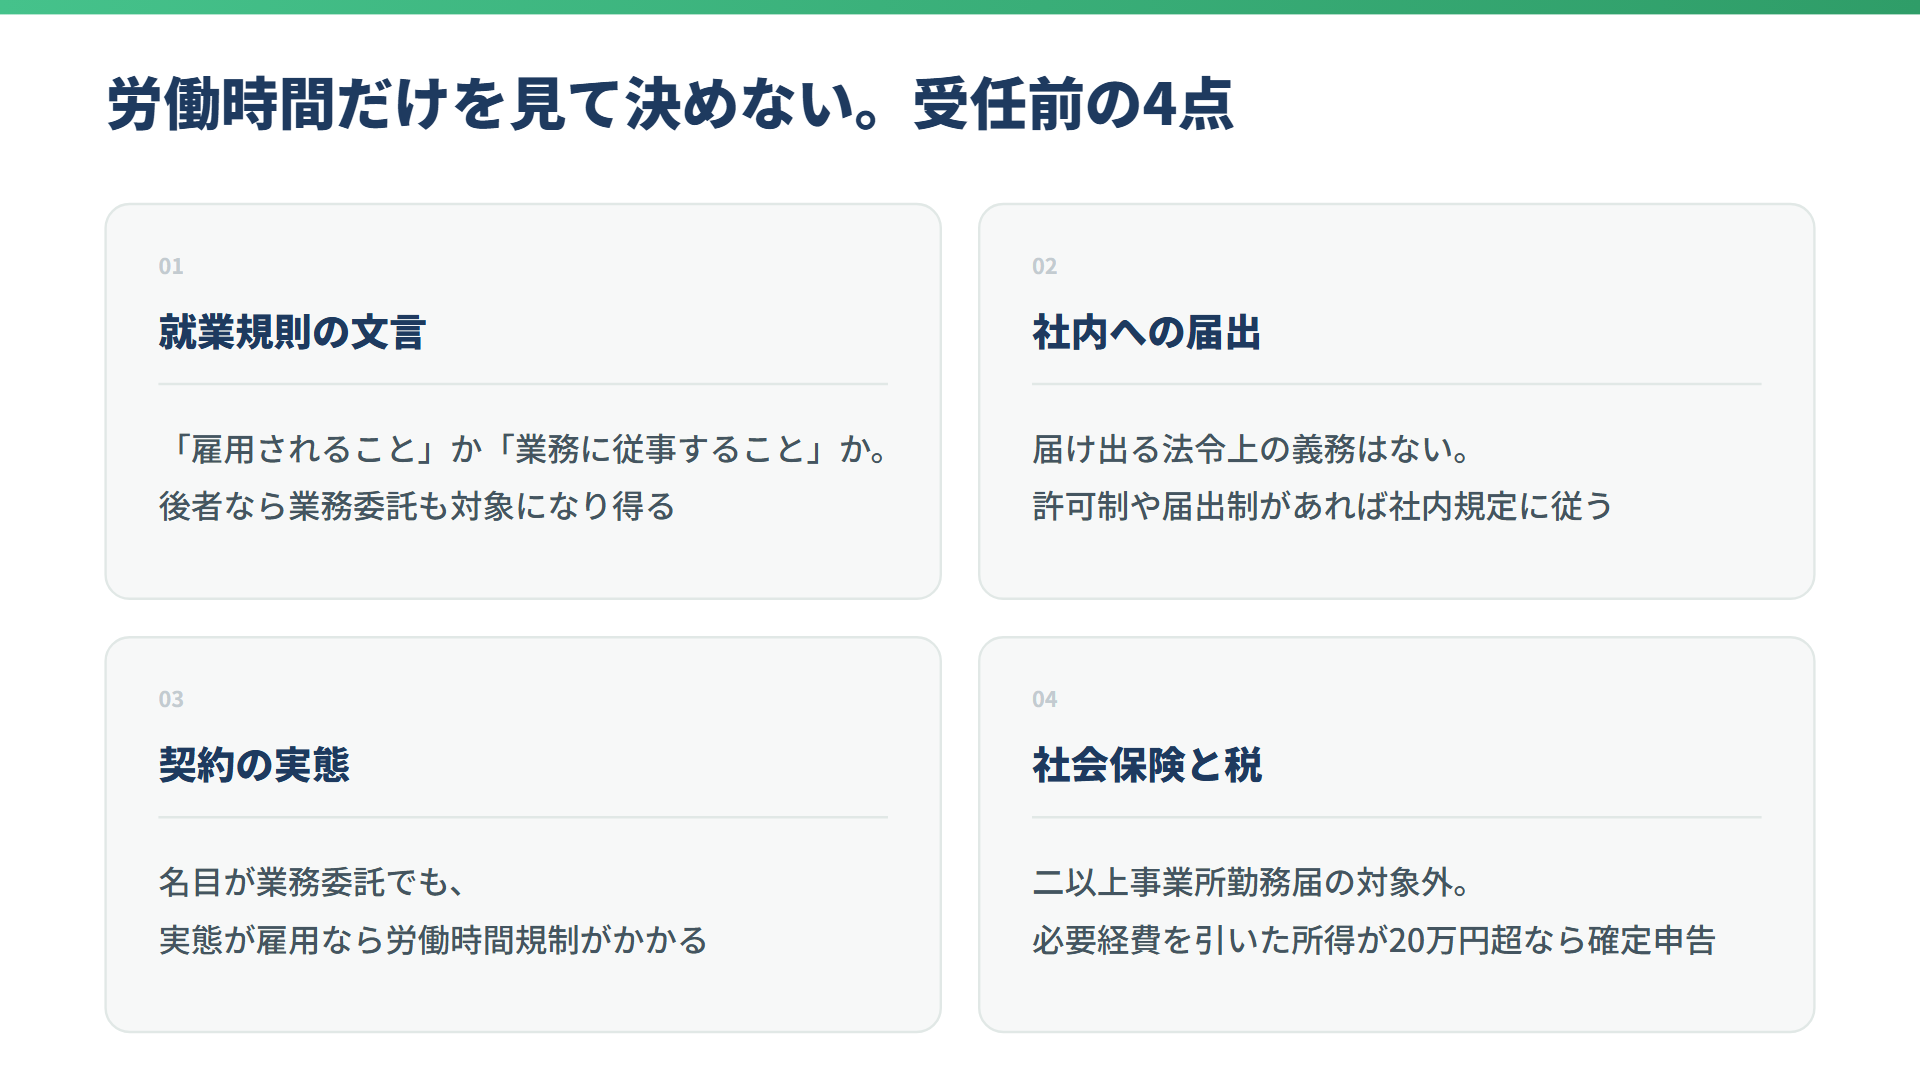
〔図3: 労働時間だけを見て決めない。受任前の4点〕
まとめ
会社員のまま業務委託で社外の案件に入るとき、労働時間が本業と通算されるかどうかの分かれ目は、契約の実態が労働基準法上の雇用にあたるかどうかです。厚生労働省のガイドラインは、フリーランス、独立、起業、共同経営、アドバイザー、コンサルタント、顧問、理事、監事等を、労働時間が通算されない働き方として名指ししています。業務委託(準委任・請負)で成果や専門的な役務を提供し、発注者の指揮命令下に置かれない形であれば、この整理に沿って労働時間規制の対象外になります。
一方で、労働基準法上の通算の有無とは別に、就業規則の許可制・届出制、契約書の実態と労働者性の判断、社会保険と税の手続きは、それぞれ独立した確認事項です。案件を受ける前にこの四つを順に確認しておけば、労働時間の心配だけに気を取られて他の論点を見落とすことを避けられます。
出典・参考文献
- 副業・兼業の促進に関するガイドライン(令和4年7月改定) | 厚生労働省
https://www.mhlw.go.jp/content/11200000/000962665.pdf - 労働基準法 | e-Gov法令検索
https://laws.e-gov.go.jp/law/322AC0000000049 - 健康保険法 | e-Gov法令検索
https://laws.e-gov.go.jp/law/211AC0000000070 - 地方税法 | e-Gov法令検索
https://laws.e-gov.go.jp/law/325AC0000000226 - 労働基準法研究会報告(労働基準法の「労働者」の判断基準について) | 厚生労働省
https://jsite.mhlw.go.jp/fukushima-roudoukyoku/content/contents/001846686.pdf - 労働基準法における労働者性判断に係る参考資料集(令和6年10月時点) | 厚生労働省労働基準局
https://www.mhlw.go.jp/content/001462701.pdf - No.1900 給与所得者で確定申告が必要な人 | 国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm - No.1350 事業所得の課税のしくみ(事業所得) | 国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1350.htm - No.1500 雑所得 | 国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1500.htm - 複数の事業所に雇用されるようになったときの手続き | 日本年金機構
https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20131022.html